Chi nhánh & ATM/CDM

Tin tức - Sự kiện
Trở lại trang trước

Khi thu nhập tăng, ưu tiên nào nên đổi?

Thu nhập tốt hơn mở ra nhiều lựa chọn: học thêm, đổi nơi sống hay hỗ trợ gia đình. Sắp xếp lại mục tiêu thế nào để mức sống tăng mà tự do tài chính không giảm?
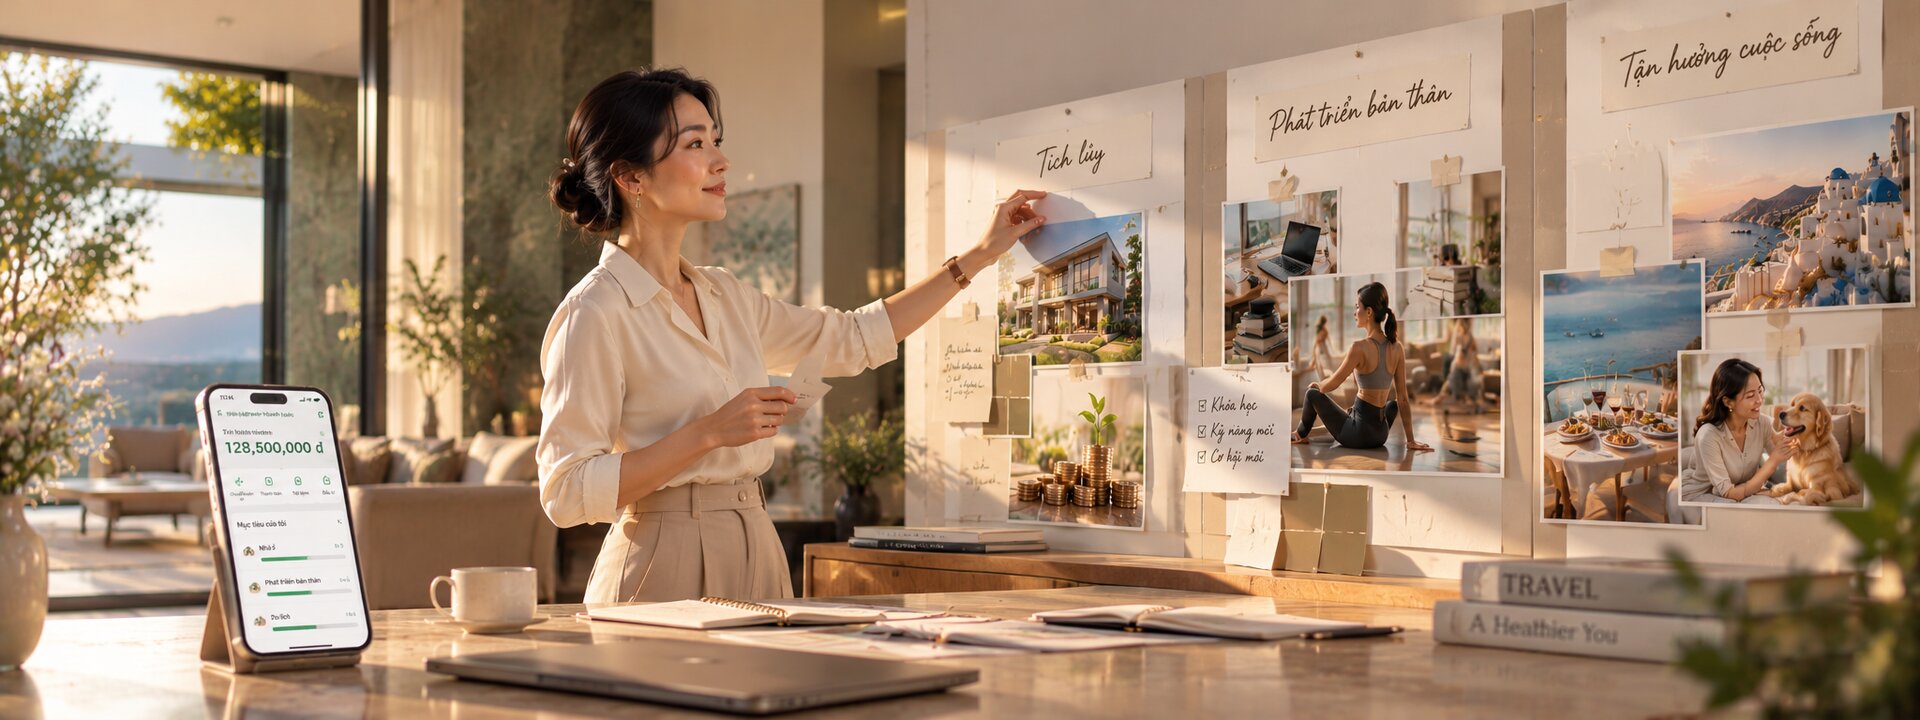
Thu nhập tăng có thể đến từ nhiều nguồn: một bước tiến trong sự nghiệp, công việc làm thêm, hoạt động kinh doanh khởi sắc hay khoản tiền thu về từ tài sản. Dù đến từ đâu, nguồn lực tài chính dồi dào hơn đều mở ra cơ hội cải thiện cuộc sống. Điều đáng cân nhắc là làm sao tận dụng cơ hội ấy để vừa sống tốt hơn hôm nay, vừa có thêm lựa chọn cho tương lai.
Thu nhập tốt hơn, cuộc sống có nhất thiết phải đắt đỏ hơn?
Khi dòng tiền dồi dào hơn, những lựa chọn từng phải cân nhắc kỹ có thể trở nên dễ tiếp cận: một khóa học mới, căn nhà phù hợp hơn, chuyến đi đã dự định từ lâu hay khoản hỗ trợ dành cho người thân. Đó có thể là những nâng cấp mang lại giá trị thực sự. Tuy nhiên, nếu mỗi khoản thu tăng thêm đều nhanh chóng chuyển thành một khoản chi mới, từ việc thường xuyên gọi cà phê ở Starbucks đến nâng cấp thiết bị hay mở rộng chi phí sinh hoạt, khả năng tích lũy chưa chắc được cải thiện tương ứng.
Do đó, trước khi quyết định sử dụng phần tiền có thêm, hãy xác định nguồn thu đó có ổn định và sẽ duy trì trong bao lâu. Khoản thu đều đặn từ công việc phụ hoặc kinh doanh có thể được cân nhắc trong ngân sách thường kỳ sau khi đánh giá tính ổn định; còn tiền thưởng, doanh thu đột biến hay khoản thu một lần nên được phân bổ thận trọng hơn. Người muốn phát triển sự nghiệp có thể ưu tiên học tập, người đang chuẩn bị mua nhà có thể tăng tích lũy, trong khi người đã có nền tảng tài chính tốt hơn có thể cân nhắc các mục tiêu dài hạn. Không có công thức chung cho mọi người; điều quan trọng là để đồng tiền phục vụ những ưu tiên thực sự của mình, thay vì tự động nâng mức chi tiêu theo số tiền đang có.
Nâng chất lượng sống mà không thu hẹp lựa chọn
Một cách thực tế là phân bổ phần thu nhập tăng thêm cho ba nhóm mục tiêu: tích lũy, phát triển bản thân và tận hưởng cuộc sống. Tỷ lệ cụ thể phụ thuộc vào nghĩa vụ tài chính, quỹ dự phòng và kế hoạch cá nhân, nhưng các khoản thiết yếu, nợ đến hạn và dự phòng vẫn cần được tính đến trước khi mở rộng mức sống. Với những quyết định lớn như đổi xe hoặc chuyển nhà, hãy tính cả chi phí duy trì về sau thay vì chỉ nhìn vào khoản thanh toán ban đầu.
Nếu dành một phần nguồn tiền cho đầu tư, bạn cũng cần cân nhắc thời hạn sử dụng vốn và mức độ chấp nhận rủi ro. Hướng dẫn dành cho nhà đầu tư của Ủy ban Chứng khoán Mỹ nhấn mạnh: Việc phân bổ tài sản cần phù hợp với mục tiêu, thời gian đầu tư và khả năng chịu rủi ro. Thu nhập tăng vì thế không chỉ là cơ hội tiêu dùng nhiều hơn, mà còn là dịp để củng cố nền tảng tài chính và mở rộng quyền lựa chọn trong tương lai.
Từ quản lý dòng tiền hiện tại đến chuẩn bị cho những dự định phía trước. OCB sẽ luôn đồng hành cùng bạn chủ động sắp xếp nguồn tiền cho những mục tiêu khác nhau, với các giải pháp phù hợp từng giai đoạn cuộc sống:
✨ Tài khoản thanh toán: Hỗ trợ quản lý dòng tiền và thực hiện các giao dịch hằng ngày.
✨ Flexi Savings: Giúp dành riêng nguồn tiền cho quỹ dự phòng và linh hoạt rút, bảo toàn lợi tức khi cần.
✨ Thẻ OCB Mastercard World 2in1: Thanh toán linh hoạt, hoàn mọi chi tiêu và nhiều đặc quyền thương gia cao cấp.
Tin liên quan
Xem thêm