Chi nhánh & ATM/CDM

Tin tức - Sự kiện
Trở lại trang trước

Đầu tư sớm: Cơ hội và rủi ro cần hiểu

Mỗi kênh đầu tư có mức biến động, thời gian nắm giữ và khả năng rút tiền khác nhau. Hãy bắt đầu từ mục tiêu, thời hạn và sức chịu rủi ro thay vì lời hứa sinh lời nhanh.
Đầu tư sớm: Cơ hội và rủi ro cần hiểu
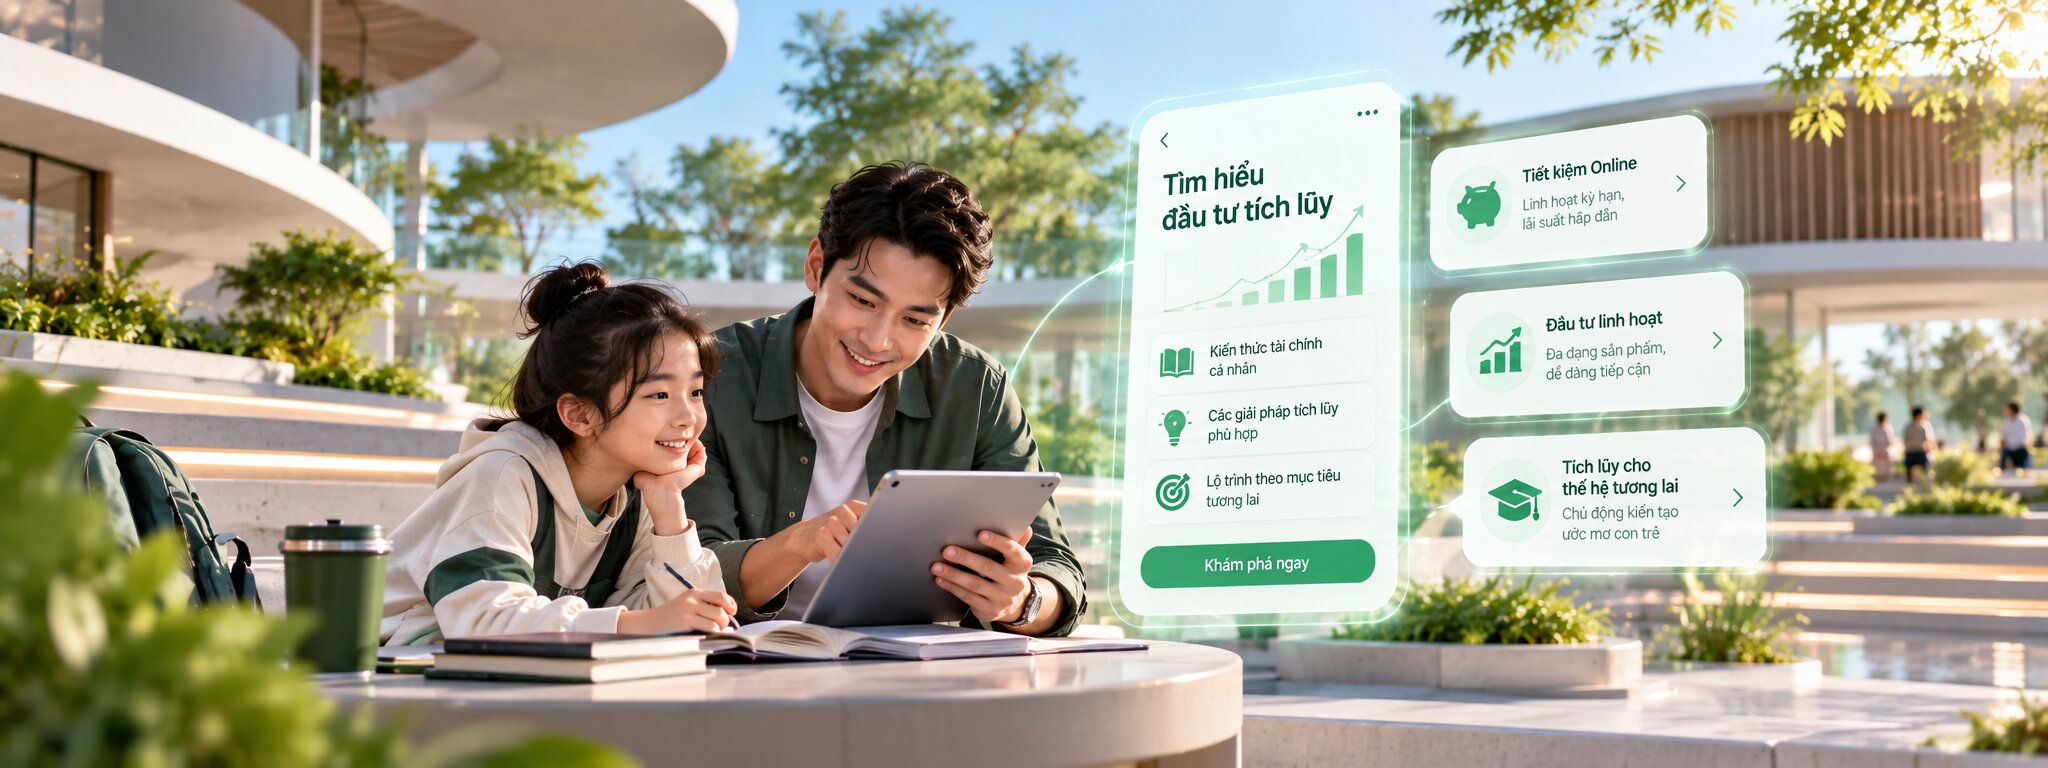
Bắt đầu đầu tư từ những năm đầu đi làm là cách để người trẻ từng bước xây dựng tài sản và tận dụng lợi thế thời gian. Tuy nhiên, giữa nhiều lựa chọn như tiết kiệm, cổ phiếu, trái phiếu hay quỹ đầu tư, đâu là hướng đi phù hợp? Điều quan trọng không phải tìm kiếm lợi nhuận cao nhất, mà là hiểu rõ mục tiêu, thời gian đầu tư và khả năng chấp nhận rủi ro của chính mình.
Bắt đầu sớm để tận dụng sức mạnh thời gian
Một trong những lợi thế lớn nhất của người trẻ khi đầu tư chính là thời gian. Bắt đầu với số vốn nhỏ nhưng duy trì đều đặn có thể giúp tài sản tăng trưởng đáng kể trong dài hạn nhờ hiệu ứng lãi kép, khi lợi nhuận tiếp tục được tái đầu tư. Chẳng hạn, nếu đầu tư 1 triệu đồng mỗi tháng trong 10 năm, với mức sinh lời giả định 6%/năm và tái đầu tư toàn bộ lợi nhuận, số tiền tích lũy có thể đạt khoảng 164 triệu đồng, so với 120 triệu đồng vốn đóng góp. Đây chỉ là ví dụ minh họa, không phải mức lợi nhuận được đảm bảo. Tuy nhiên, trước khi đầu tư, bạn nên xây dựng quỹ dự phòng khoảng 3–6 tháng chi phí thiết yếu và ưu tiên xử lý những khoản nợ có lãi suất cao. Nền tảng tài chính ổn định giúp hạn chế việc phải bán tài sản đầu tư khi phát sinh nhu cầu tiền mặt.
Hiểu rõ cơ hội và rủi ro của từng kênh đầu tư
Mỗi kênh đầu tư có đặc điểm riêng về lợi nhuận kỳ vọng, mức độ biến động và khả năng chuyển đổi thành tiền.
✅ Tiền gửi tiết kiệm: Phù hợp với mục tiêu ưu tiên an toàn và thời hạn tương đối rõ ràng, nhưng khả năng tăng trưởng có thể hạn chế so với các kênh rủi ro cao hơn.
✅ Trái phiếu: Có thể tạo nguồn thu nhập từ lãi, nhưng cần đánh giá năng lực trả nợ của tổ chức phát hành, điều kiện sản phẩm và khả năng thanh khoản.
✅ Cổ phiếu: Mang lại cơ hội tăng trưởng cùng doanh nghiệp trong dài hạn, đồng thời chịu biến động giá và nguy cơ thua lỗ.
✅ Quỹ đầu tư: Giúp tiếp cận danh mục được quản lý chuyên nghiệp, nhưng hiệu quả và mức độ rủi ro phụ thuộc vào loại quỹ, chiến lược đầu tư và diễn biến thị trường.
Đặc biệt, cần thận trọng với những lời mời gọi cam kết lợi nhuận cao trong thời gian ngắn. Lợi nhuận kỳ vọng càng hấp dẫn, bạn càng cần tìm hiểu kỹ rủi ro và cơ sở tạo ra lợi nhuận đó.
Chọn chiến lược phù hợp trước khi chọn sản phẩm
Thay vì bắt đầu bằng câu hỏi “Đầu tư vào đâu sinh lời tốt nhất?”, hãy xác định số tiền cần đạt được, thời hạn sử dụng và mức tổn thất bạn có thể chấp nhận. Nếu dự định mua xe trong hai năm tới, bạn nên ưu tiên những giải pháp có mức biến động thấp và khả năng tiếp cận tiền phù hợp. Ngược lại, với mục tiêu tích lũy tài sản trong 10–15 năm, bạn có thể cân nhắc phân bổ một phần vốn vào các kênh có tiềm năng tăng trưởng dài hạn.
Bên cạnh đó, hãy đa dạng hóa danh mục, đầu tư định kỳ và rà soát kế hoạch khi thu nhập hoặc mục tiêu thay đổi. Tránh sử dụng tiền vay hoặc toàn bộ khoản tích lũy để chạy theo những cơ hội chưa được đánh giá đầy đủ. Đầu tư thành công không bắt đầu từ việc dự đoán đúng thị trường, mà từ một chiến lược có thể kiên trì thực hiện và kiểm soát rủi ro trong dài hạn.
Để hành trình xây dựng tài sản từ sớm thêm chủ động và phù hợp với từng mục tiêu tài chính, OCB luôn đồng hành cùng bạn:
✨ OCB Dream Account: Gói tài khoản 0 phí, giúp quản lý dòng tiền, theo dõi thu chi hiệu quả.
✨ Tiết kiệm thông thường: Tích lũy dễ dàng với mọi khả năng tài chính, lãi suất tối ưu từng thời kỳ.
✨ Flexi Savings: Giúp tích lũy và quản lý nguồn tiền linh hoạt cho các nhu cầu tài chính trong tương lai.
Bắt đầu đầu tư sớm không có nghĩa phải chấp nhận nhiều rủi ro hơn. Đó là cơ hội để bạn từng bước tích lũy kiến thức, hình thành kỷ luật tài chính và xây dựng nền tảng tài sản vững vàng cho những mục tiêu lớn hơn.
Tin liên quan
Xem thêm